美银:电子布进入多年超级景气周期,中国巨石迎来新一轮盈利爆发
2026-07-06 · 中博策略
最近一段时间,电子布价格连续上涨,很多投资者都在关注,这轮涨价到底是短期炒作,还是新一轮长期景气周期的开始 美银最近发布了一份重磅首次覆盖研报,对中国巨石给出了买入评级,目标价82元。 更值得关注的是,美银并不是简单看好电子布涨价,而是提出了一个远比市场更积极的判断:电子布已经不是传统周期品,而是进入了未来几年持续供不应求的新阶段,而中国巨石作为全球最大的电
最近一段时间,电子布价格连续上涨,很多投资者都在关注,这轮涨价到底是短期炒作,还是新一轮长期景气周期的开始
美银最近发布了一份重磅首次覆盖研报,对中国巨石给出了买入评级,目标价82元。
更值得关注的是,美银并不是简单看好电子布涨价,而是提出了一个远比市场更积极的判断:电子布已经不是传统周期品,而是进入了未来几年持续供不应求的新阶段,而中国巨石作为全球最大的电子玻纤生产商,将成为这轮产业趋势中最大的受益者。
一、美银认为:电子布已经进入多年供给紧缺时代
过去几年,电子布一直被市场认为是一个周期行业,需求好了涨价,需求不好跌价,但美银认为,现在整个行业已经发生了根本变化。
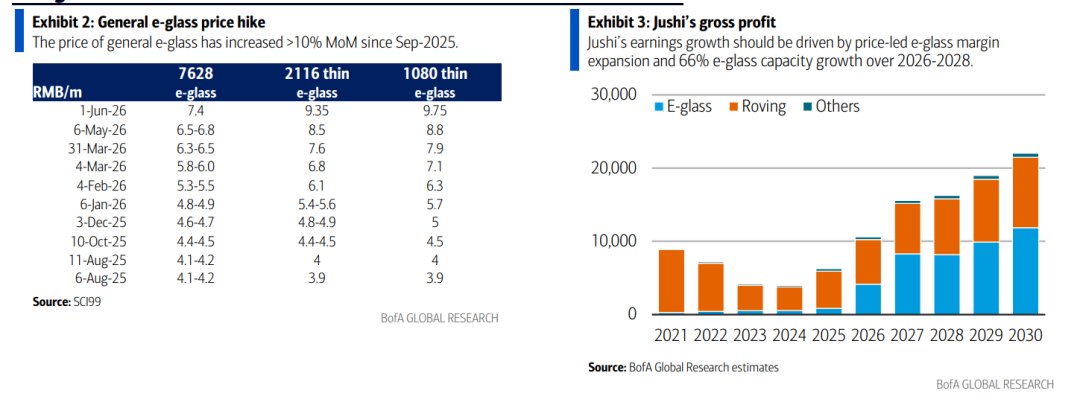
从2025年9月至今,普通电子布7628价格已经累计上涨超过80%,薄布价格上涨超过150%,而且几乎每个月都在涨。
更重要的是,今年国内电子布产能已经增加约11%,按照过去的经验,新增产能应该让价格回落,结果却完全相反,价格不仅没有下跌,反而越涨越快,这说明真正的问题已经不是需求,而是供给出了问题。
二、真正卡住行业的,不是玻纤,而是织布机
很多投资者一直认为,电子布扩产只要增加玻纤产能就可以,但美银发现,真正限制整个行业发展的,其实是中游的织布设备。
因为电子布生产需要专门的高端电子布织布机,而全球高端设备几乎都来自日本丰田工业。
更关键的是,这种设备从下订单到交货通常需要三年以上,目前2026年至2028年的绝大多数新增设备已经被中国巨石和 建滔积层板 提前锁定。
根据美银渠道调研,未来三年新增约7200台高端织布机,其中约90%已经被两家公司提前预订,也就是说,别人即使现在想扩产,没有设备也根本扩不了。
很多人觉得,AI只会带动高端电子布需求,但美银认为,AI实际上让整个电子布市场都变得更加紧张。
原因很简单,AI服务器需要大量低介电(Low-Dk)、低热膨胀(Low-CTE)等高端电子布,而问题就在于,生产越高端的产品,同一台织布机效率反而越低。
举个例子,生产普通7628电子布,一台机器每月可以生产约2.5万米,如果改生产2116等薄布,产量直接下降到约1.25万米,如果再升级生产Low-Dk等高端电子布,产量甚至只剩7500米左右。
也就是说,AI产品升级并没有提升行业供给,反而让整个行业有效产能不断下降,这也是过去市场几乎没有意识到的地方。
四、海外厂商正在主动退出普通电子布市场
除了设备瓶颈之外,海外供应还在持续减少。
今年以来,多家日本和中国台湾厂商已经陆续停止普通电子布生产,转向利润更高的新产品,包括日东纺停止部分普通电子布生产、旭化成关闭电子布产线、台湾AST停止接单、松下产业停止普通电子布新订单,以及联茂计划逐步退出普通电子布产品。
大家都在往高端产品升级,结果就是普通电子布越来越没人生产,供给越来越少。
很多投资者担心,电子布涨这么多,客户还能接受吗
美银给出的答案非常明确,那就是完全可以。
原因很简单,电子布只是覆铜板(CCL)成本的一部分,过去几个月,建滔积层板已经连续进行了五轮涨价,最新一轮涨幅达到15%。
而根据美银测算,覆铜板价格上涨带来的利润增加,远远超过电子布涨价增加的成本,截至目前,FR4覆铜板利润已经累计增加约76元/张,而电子布涨价带来的成本增加仅约5元左右。
也就是说,下游不仅没有利润压力,反而赚得更多,因此他们更愿意继续抢购电子布,这反而进一步推动电子布价格继续上涨。
整个行业里面,美银最看好的就是中国巨石,原因主要有三个。
第一,它本身就是全球最大的电子玻纤生产商。
2025年,中国巨石电子布销量达到10.62亿米,约占中国市场需求28%,行业地位绝对领先。
因为提前锁定了大量织布设备,淮安基地新增三条电子布产线将陆续投产,美银预计,2026年至2028年,公司电子布产能将增长约66%,别人没有设备,它还能继续扩产,市场份额自然越来越高。
相比市场一致预期,美银明显更加乐观。
它预计,2026年净利润约69.8亿元,2027年约109.2亿元,2028年约114.4亿元,其中2027年和2028年的盈利预测分别高于市场一致预期约54%和47%。
基于DCF估值,美银首次覆盖就给予中国巨石82元目标价,并维持买入评级。
过去市场一直把电子布当成一个普通的周期材料,但美银认为,AI时代真正改变的并不仅仅是需求,真正改变的是整个行业的供给逻辑。
高端织布设备成为新的行业瓶颈,海外厂商持续退出普通电子布市场,而AI升级又不断降低有效产能,这意味着电子布供需紧张并非短期现象,而可能演变成持续数年的结构性机会。
在这样的背景下,拥有规模优势、设备资源和扩产能力的中国巨石,有望迎来从传统玻纤龙头向高端电子材料龙头的价值重估,这或许也是美银首次覆盖便给予买入评级和82元目标价的核心原因。
本篇研报原文和更多外资观点已整理在知识星球